自107年度起,營利事業因會計準則變動產生的追溯調整數應併入當年度未分配盈餘申報
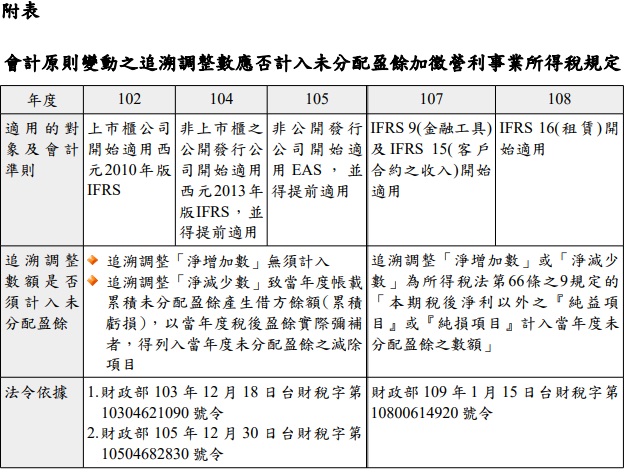
財政部臺北國稅局表示,財政部近日核釋營利事業自107年度起,因國際財務報導準則(IFRS)或企業會計準則公報(EAS)的會計準則版本變動、採用新發布會計公報,或由企業會計準則公報變更採用國際財務報導準則,所追溯調整當年度期初保留盈餘的「淨增加數」或「淨減少數」,應計入當年度未分配盈餘數額,計算應加徵的營利事業所得稅。另財政部近日核定之「107年度未分配盈餘申報書」格式已配合修正,提醒營利事業於今年5月申報時注意。該局說明,財政部過去為降低營利事業首次適用國際財務報導準則或企業會計準則公報的衝擊,曾分別於103年及105年核釋相關保留盈餘調整數無須計入當年度未分配盈餘計算應加徵的營利事業所得稅。惟因應國際趨勢,會計準則版本或公報持續更新發布,營利事業迭有追溯適用新公報致產生期初保留盈餘淨增加數或淨減少數的情形,考量該等調整數實質上為以前各該年度應計入當年度未分配盈餘的數額,基於衡平課稅原則,爰核釋自107年度起,該等調整數應併計變更會計年度當年度未分配盈餘數額,俾使未分配盈餘的計算符合所得稅法第66條之9第2項規定意旨。相關會計準則變動的追溯調整數應否計入未分配盈餘加徵營利事業所得稅規定歸納如附表。
該局呼籲,營利事業自107年度起因追溯適用新公報致產生期初保留盈餘淨增加數或淨減少數,務請填報於107年度未分配盈餘申報書「本期稅後淨利以外之純益項目計入當年度未分配盈餘之數額」或「本期稅後淨利以外之純損項目計入當年度未分配盈餘之數額」欄位,以免影響自身權益。
(聯絡人:審查一科王股長;電話:2311-3711分機1250)