個人居住者股利所得課稅新制,108年5月申報個人綜合所得稅適用!
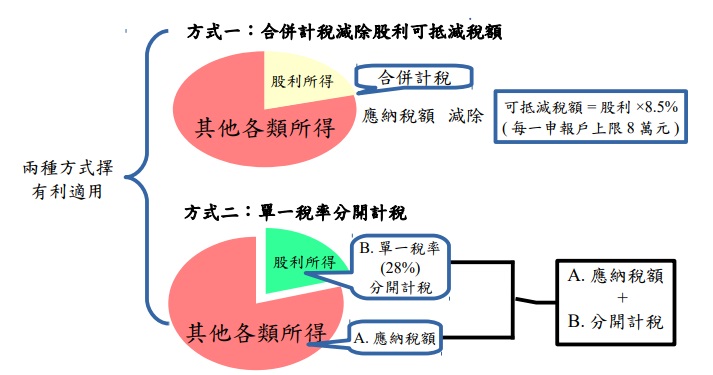
綜合所得稅股利所得新制已經在107年1月1日上路了!民眾在今年5月辦理107年度綜合所得稅結算申報時,股利所得可以採「合併計稅減除股利可抵減稅額」及「單一稅率分開計稅」二種方式計算後,選擇適用有利方式。
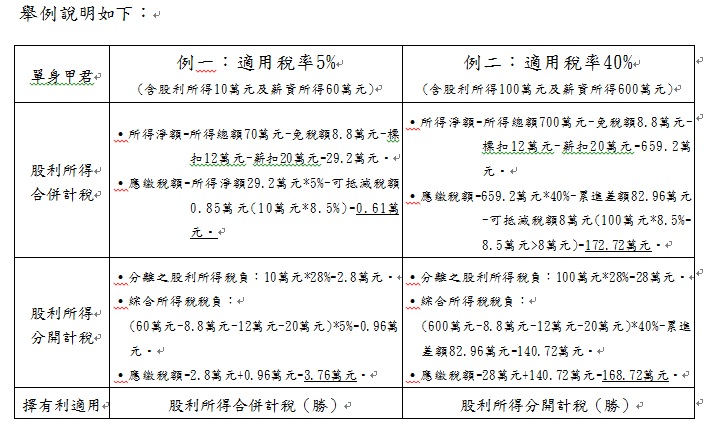
南區國稅局恆春稽徵所表示,「合併計稅減除股利可抵減稅額」為股利所得及其他各類所得合併計算課稅,並按股利之8.5%計算股利可抵減稅額,抵減應納稅額,每一申報戶上限為8萬元;而「單一稅率分開計稅」則為每戶股利所得按28%稅率分開計算稅額,並與其他各類所得計算之應納稅額合併報繳。 該所舉例說明(如附表):
該所提醒,為因應股利所得課稅新制,所得稅法第110條第5項訂有「虛增可抵減稅額」相關罰則,請納稅義務人多加留意,以免因不諳法令未依規定正確申報,而遭受處罰。